8月13日下午,受上海市国际股权投资基金协会之邀请,杨春宝律师就近年来频发的因投资人介入、干预目标公司经营管理甚至剥夺创始团队的经营管理权而导致对赌目标无法实现的案例,为协会会员举办了一场“私募股权投资中对赌条款与经营权的应用与案例分析”专题讲座。
以下内容转自上海市国际股权投资基金协会官方公众号:
8月13日下午,由上海市国际股权投资基金协会联合北京大成(上海)律师事务所共同举办的“私募股权投资中对赌条款与经营权的应用与案例分析”专题讲座在企业天地成功举办。上海市国际股权投资基金协会作为中国证券投资基金业协会首批特别会员,承担着开展上海地区基金从业人员后续职业培训的工作。本次培训学时可计入我协会参会代表的后续职业培训信息库,讲座吸引了30余人参与现场学习交流。
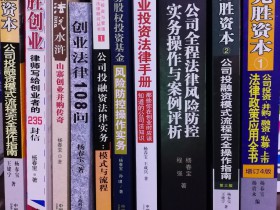
大成(上海)律师事务所合伙人、TMT业务组牵头人、一级律师杨春宝作为本次讲座的主讲人对参会代表的到来表示欢迎。杨律师执业26年,连续入选国际知名法律媒体China Business Law Journal“100位中国业务优秀律师”,多次荣获Lawyer Monthly及Finance Monthly“中国TMT律师大奖"和“中国并购律师大奖"等大奖,出版《企业全程法律风险防控实务操作与案例评析》《私募股权投资基金风险防控操作实务》《完胜资本2:公司投融资模式流程完全操作指南》等15本专著。

讲座中,杨律师首先针对对赌协议效力问题为参会代表做了详尽说明,其次结合九民纪要及近几年典型对赌案例阐述了投资方应如何设计对赌方案,最后杨律师结合自己多年来的行业从业经历为投资方整理了一系列对赌协议执行中的应对方案。参会代表纷纷表示本次讲座紧密结合实务,内容翔实深入浅出,期盼与杨律师下一次的交流合作。
未来,上海市国际股权投资基金协会将定期开展基金从业人员后续职业培训,欢迎大家持续关注参与!
上海市国际股权投资基金协会,英文名称为Shanghai Private Equity Association,是一家主要由股权投资及创业投资业内机构组成的非营利性行业自律组织。协会成立于2004年4月,是境内注册的第一家股权投资协会。
杨春宝一级律师简介
杨春宝一级律师,大成上海高级合伙人、资本市场部主任、国资基金研究中心主任,大成中国区私募基金专业带头人、科技与文化法律研究中心联合牵头人。执业30余年,长期从事私募基金、投融资、并购重组法律服务,尤其对对赌研究颇深且具有非常丰富的实战经验,并专注于金融机构股权投资业务。2004年起多次入选The Legal 500"私募基金"和"公司与商业"等境内外各类律师榜单,代理的中国法院首例适用外国法律审理外国公司的董事损害小股东权益纠纷案入选上海高院发布的《上海法院域外法查明典型案例》和威科先行"要案头条"。入选上海涉外法律人才库、上海市司法局鼎新法治人才库、上海国有企业改制法律顾问团,具有上市公司独立董事任职资格,系多家知名高校的兼职教授或兼职研究生导师及上海市商务委跨国经营人才培训班讲师。出版《私募股权投资基金风险防控操作实务》等16本投融资法律专著。了解更多常见法律问题
对赌协议在什么情况下可能被认定无效?
一、法律概念与规则解释:对赌协议又称估值调整协议,是投资方与目标公司或其股东就未来经营业绩、上市等特定目标达成的调整投资估值和股权比例的安排。其效力认定遵循合同效力的一般规则,核心在于是否损害公司资本维持原则、债权人利益以及是否存在违反法律强制性规定的情形。司法实践中,投资方与目标公司股东对赌通常有效,而投资方与目标公司对赌则需满足减资、利润分配等法定程序,否则存在履行障碍或无效风险。n二、案件事实与实务场景引用:本次讲座中,杨春宝律师结合九民纪要及近几年典型对赌案例,专门针对对赌协议效力问题作了详尽说明。讲座提及实务中频发的情形是投资方以对赌条款为依据,深度介入甚至干预目标公司日常经营管理,导致创始团队丧失经营自主性,最终对赌目标无法实现。此类纠纷往往同时涉及对赌条款效力、股东权利行使边界以及公司治理僵局问题,法院需要综合考量投资方行为是否损害公司及债权人利益。n三、实务指引与风险提示:在签订对赌协议时,投资方应明确区分对赌对象。若与目标公司对赌,需预先设计合法的履行路径,如通过减资程序或利润分配方式实现回购,避免条款因违反资本规则而无法执行。此外,对赌条款中的业绩目标、回购条件等应当明确、可执行,并避免设置明显损害公司独立经营权的条款。投资方在行使股东权利时应保持合理边界,不宜过度干预经营,否则可能被认定为滥用股东权利,进而影响对赌条款的效力认定与执行。
投资方行使经营权为何可能导致对赌目标无法实现?
一、法律概念与规则解释:经营权是公司管理层依据公司章程和法律规定享有的组织生产经营、制定商业决策等核心权能。在私募股权投资中,投资方往往通过股东协议、对赌条款或董事会席位安排等方式介入公司管理,形成对经营权的控制。但投资方的主要身份是财务投资人,未必具备行业运营经验,若直接行使经营权,可能背离公司原有经营策略,扰乱管理秩序,进而拖累业绩表现。法律上,股东权利行使与公司经营自主权需保持合理界限,过度干预可能构成对公司独立人格的否定。n二、案件事实与实务场景引用:本次讲座背景正是针对近年来频发的投资人介入、干预目标公司经营管理甚至剥夺创始团队经营管理权,最终导致对赌目标无法实现的案例。杨春宝律师通过系列案例说明,投资方在增资入股后,常以业绩对赌为由要求更换管理层、改变供应链或强行调整销售策略,这些举措未能发挥资本赋能作用,反而削弱了创始团队的积极性和专业判断,造成公司业绩下滑,使对赌目标落空,双方的股权投资合作由此陷入纠纷。n三、实务指引与风险提示:投资方应当清醒认识到,对赌目标能否实现根本上取决于公司的持续稳健经营,而经营业绩依赖创始团队的专注与能力。因此,投资方在投资协议中应合理配置监督权与经营权,明确自身作为财务投资人的角色,将经营决策权保留给创始团队。若确需介入,应通过董事会机制、专家顾问等辅助方式,而非直接发号施令。同时,可设置业绩未达标时的救济路径,如调整股权比例、现金补偿等,避免因强夺经营权而触发全面对抗,导致公司与投资双方双输局面。
投资方如何设计对赌方案以避免对赌失败?
一、法律概念与规则解释:对赌方案的核心要素包括对赌对象、业绩指标、估值调整机制、补偿方式和退出安排。设计合理的对赌方案应遵循商业逻辑与法律合规的双重标准。业绩指标应当客观、可衡量且符合行业周期,估值调整机制应与公司实际经营弹性相匹配。法律上,对赌方案不得违反公司资本维持原则,涉及股份回购、现金补偿等安排时,必须依据公司法关于减资、利润分配的规则预留可操作路径。n二、案件事实与实务场景引用:杨春宝律师在讲座中结合自身多年行业从业经历,为投资方整理了一系列对赌协议执行中的应对方案。他强调,对赌方案设计环节应充分预判未来可能出现的经营分歧,建议投资方不要只盯着最终的业绩数字,而应设置分阶段观察指标,同时在协议中明确投资方对于重大事项的否决权范围,避免笼统约定介入经营权。讲座还指出,九民纪要确立的裁判思路对于对赌履行问题有重要指导意义,投资方设计方案时需关注目的公司内部决策程序要求,防止对赌条件触发后无法执行。n三、实务指引与风险提示:投资方设计对赌方案时,业绩目标应结合市场环境与公司实际设定,避免过高要求倒逼创始团队短期行为。同时,在投资协议中加入柔性调整条款,如按年度动态调整对赌指标。在治理结构上,可以通过一票否决权保障投资安全,但应限定于重大资产处置、对外担保等关键事项,不涉及日常经营。对赌触发后,应优先选择协商调整股权比例或补偿现金,减少对公司的直接冲击。另需注意保留完整证据文件,包括对赌协议、协议履行记录、财务数据以及与管理层沟通过程的文件,以备仲裁或诉讼中证明各方法律关系和履行情况。
以上内容仅供参考,不构成法律意见。如需专业法律服务,请联系杨春宝一级律师:chambers.yang@dentons.cn